A negativa de cirurgias infelizmente são muito comuns, tanto pelo Sistema Único de Saúde (SUS), quanto pelos planos de saúde, mesmo sendo procedimentos cirúrgicos considerados necessários para o paciente.
Essa negativa pode ocorrer por diversos motivos, como questões de cobertura contratual, falta de recursos ou avaliação médica, mas especialmente decorrem de ações ilegais e abusivas.
Quando isso ocorre, os pacientes podem buscar revisão da decisão, muitas vezes recorrendo a vias administrativas ou judiciais para assegurar seus direitos à saúde.
As negativas ilegais e abusivas ocorrem quando o Sistema Único de Saúde (SUS), ou os planos de saúde recusam injustificadamente a cobertura de procedimentos necessários para corrigir deformidades ou sequelas, frequentemente após cirurgias bariátricas ou em casos de acidentes e doenças.
Tais cirurgias não são meramente estéticas, e elas são essenciais para a saúde física e psicológica do paciente, pois fazem parte do tratamento clínico.
A disponibilização deste procedimento é obrigatória quando houver a indicação médica e impacto significativo na qualidade de vida do paciente.
Se você enfrentar uma negativa indevida, busque o acesso à decisão da recusa, recorra a órgãos reguladores como a ANS, e, se necessário, procure auxílio jurídico para exigir seus direitos.
São aqueles medicamentos de maior valor agregado, como por exemplo, os medicamentos para o tratamento do câncer, que são negados pelo Sistema Único de Saúde (SUS), ou pelos planos de saúde.
Essa negativa pode ocorrer devido a restrições orçamentárias, falta de cobertura contratual ou ausência na lista de medicamentos fornecidos, mas especialmente decorrem de ações ilegais e abusivas.
Pacientes podem contestar essas decisões administrativamente ou judicialmente, buscando garantir acesso aos tratamentos necessários.
São aqueles recusados para realização tanto pelo Sistema Único de Saúde (SUS), quanto por planos de saúde.
A negativa pode resultar de questões de cobertura, justificativas médicas questionadas, diretrizes administrativas ou de orçamento, mas especialmente decorrem de ações ilegais e abusivas.
Os pacientes afetados têm a opção de contestar essas decisões, buscando acesso aos exames necessários por meio de recursos administrativos ou judiciais.
Quando um plano de saúde nega cobertura a um procedimento alegando que ele está “fora do Rol da ANS”, significa que a Agência Nacional de Saúde Suplementar (ANS) não incluiu explicitamente esse procedimento na lista mínima obrigatória de coberturas que todos os planos devem oferecer.
O que isso significa? Que via de regra, se não incluído no rol, o plano pode negar o procedimento. Entretanto, existem exceções e brechas legais, sendo possível, em algumas situações, questionar esta negativa.
A Justiça tem, em alguns casos, obrigado os planos a cobrir procedimentos fora do Rol, especialmente se houver indicação médica clara e não existir alternativa terapêutica coberta.
Ainda, a justiça entende que, o Rol da ANS deve ser considerado exemplificativo (lista mínima, permitindo cobertura para outros procedimentos), e não taxativo (lista completa, limitando a cobertura apenas ao que está ali).
Assim, a negativa de cobertura com base no Rol da ANS não é definitiva. É importante buscar orientação jurídica para avaliar as chances de obter a cobertura por meio de negociação ou ação judicial.
Assim como nos planos de saúde, quando um tratamento é negado pelo Sistema Único de Saúde (SUS) por não possuir o registro na ANVISA, saiba que é possível reverter essa decisão.
A ANVISA (Agência Nacional de Vigilância Sanitária) não define quais tratamentos o SUS deve oferecer.
A ANVISA registra medicamentos, equipamentos e outros produtos para a saúde, assegurando que atendam a critérios de segurança e eficácia.
A ANVISA não estabelece quais procedimentos ou medicamentos devem ser cobertos pelo SUS. Entretanto, a maioria das políticas públicas incluídas no SUS possuem o registro na ANVISA, que é um órgão do governo brasileiro que fiscaliza e regula produtos e serviços para garantir a saúde da população, fazendo o controle de qualidade.
A cobertura de tratamentos no SUS é definida por protocolos clínicos e diretrizes terapêuticas (PCDTs) estabelecidos pelo Ministério da Saúde. Esses protocolos indicam quais tratamentos são considerados apropriados para cada condição de saúde, com base em evidências científicas e avaliações de custo-efetividade.
Se o tratamento negado envolve um medicamento sem registro na ANVISA, o SUS geralmente não o oferecerá, pois não há garantia de sua segurança e eficácia. Entretanto, se houve a demonstração da sua imprescindibilidade ao tratamento, e existirem evidências científicas que atestem a segurança à saúde, é possível pleitear via judicial.
É fundamental investigar o motivo real da negativa e buscar orientação jurídica para avaliar as opções disponíveis.
Agende um atendimento on-line e iremos esclarecer tudo.
Ocorre quando uma operadora se recusa a autorizar ou custear um procedimento, exame, ou tratamento solicitado por um beneficiário.
Isso pode acontecer por várias razões, como alegações de que o procedimento não está previsto no rol de coberturas obrigatórias da Agência Nacional de Saúde Suplementar (ANS), está fora das condições descritas no contrato, ou envolve carências ainda não cumpridas.
No entanto, muitas negativas são consideradas abusivas, especialmente se o tratamento for considerado essencial à saúde do paciente.
Quando enfrentam uma negativa, os beneficiários devem solicitar a justificativa por escrito, confirmar se o procedimento está coberto pela ANS, e, em caso de abuso, registrar reclamação na ANS ou buscar assistência legal para garantir seus direitos.
Ocorre quando uma operadora encerra o contrato de um beneficiário de forma inadequada ou sem justa causa, contrariando os direitos do consumidor.
Esse tipo de cancelamento geralmente desrespeita cláusulas contratuais ou normativas legais, como interrupções abruptas durante tratamentos de doenças graves ou sem comunicar antecipadamente o usuário. Legislações e regulamentações, como o Código de Defesa do Consumidor e normas da Agência Nacional de Saúde Suplementar (ANS) protegem os beneficiários contra práticas abusivas, garantindo que cancelamentos só ocorram sob condições específicas, como fraude comprovada ou inadimplência continuada e não resolvida após tentativas de acordo.
Caso um beneficiário se sinta prejudicado por um cancelamento abusivo, ele pode buscar reparação através de órgãos de defesa do consumidor ou judicialmente, visando restabelecer o plano ou obter outras compensações.
São disposições que colocam o consumidor em desvantagem excessiva, contrariando a boa-fé e a equidade contratual.
Exemplos incluem limitações indevidas de cobertura, restrições excessivas a serviços essenciais, e aumentos de preço não regulamentados.
Tais cláusulas são consideradas nulas pelo Código de Defesa do Consumidor e pela legislação específica de saúde.
Quando identificadas, podem ser contestadas por meio de reclamações junto à ANS ou ações judiciais, visando a proteção dos direitos do consumidor e a garantia de acesso adequado aos serviços de saúde contratados.
Ocorrem quando as operadoras aumentam as mensalidades além do permitido pela regulamentação, sem justificativa adequada ou em desacordo com as cláusulas contratuais.
Tais reajustes podem ser aplicados por idade, anualmente, ou segundo a sinistralidade (uso geral dos serviços pelos beneficiários).
A Agência Nacional de Saúde Suplementar (ANS) estabelece limites para aumentos e regula a prática para proteger os consumidores.
Quando os beneficiários enfrentam reajustes considerados excessivos, é possível revisar o contrato, buscar explicações detalhadas da operadora, registrar reclamações junto à ANS, e, se necessário, procurar auxílio de órgãos de defesa do consumidor ou assessoria jurídica para contestar o aumento.
Agende um atendimento on-line e iremos esclarecer tudo.
É um benefício em que o tempo necessário para um usuário acessar determinados serviços do plano é diminuído.
Muitas vezes ao contratar um novo plano de saúde, existe um período de carência, durante o qual o beneficiário não pode usufruir de certos procedimentos ou consultas.
A redução de carência é especialmente vantajosa em casos de portabilidade de carências entre planos diferentes ou quando promoções específicas são oferecidas, permitindo acesso mais rápido a serviços como consultas médicas, exames complexos e internações.
Isso possibilita que os usuários tenham cobertura antecipada em situações que poderiam exigir espera prolongada.
Refere-se ao direito dos pacientes de serem atendidos e internados imediatamente quando enfrentarem situações que ameaçam sua vida ou saúde.
A legislação brasileira assegura que, em casos de urgência (quando há risco de morte ou danos irreparáveis) e emergência (situações que demandam intervenção imediata para alívio do sofrimento), as operadoras de planos de saúde devem garantir cobertura sem períodos de carência, exceto no caso de plano contratado há menos de 24 horas.
Isso significa que, independentemente do tempo de adesão ao plano, o paciente deve ter acesso rápido a atendimento médico necessário para estabilizar o quadro clínico, promovendo maior segurança e bem-estar aos usuários do sistema.
Referem-se às práticas injustas ou ilegais adotadas por operadoras de saúde em relação à cobertura de serviços de parto.
Tais abusos podem incluir a limitação indevida na escolha do tipo de parto (normal ou cesárea), falta de cobertura de procedimentos e exames essenciais durante a gestação e ao parto, ou imposição de carência para partos emergenciais, o que vai contra as normativas da Agência Nacional de Saúde Suplementar (ANS).
A legislação exige que planos de saúde cubram atendimentos essenciais relacionados à maternidade, respeitando a escolha da gestante sobre o tipo de parto, salvo contraindicações médicas.
Caso a operadora descumpra essas obrigações, a gestante pode denunciar a prática a órgãos competentes e buscar a defesa de seus direitos através de entidades de proteção ao consumidor ou pela via judicial, assegurando acesso pleno e digno aos serviços de saúde durante a gestação e o parto.
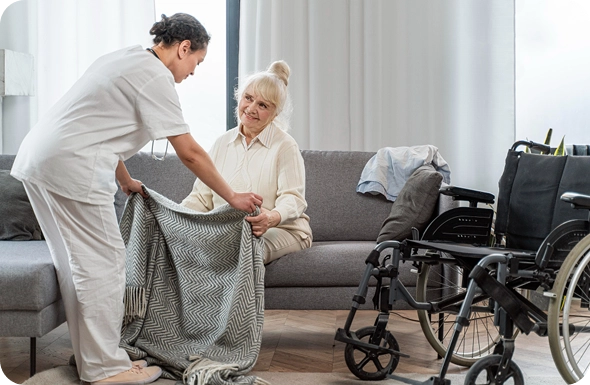
É um serviço de tratamento de saúde personalizado, que se constitui em um desdobramento da internação hospitalar, em que os cuidados a serem prestados ao paciente são de caráter estritamente técnicos, caracterizadas pela atenção em tempo integral ao paciente com quadro clínico mais complexo, e necessidade de tecnologia especializada.
O reembolso de procedimentos pagos diretamente pelo paciente que possuam contrato com planos de saúde ocorre quando o indivíduo arca com os custos de um tratamento e busca ressarcimento posterior.
O reembolso é geralmente previsto em contratos de planos de saúde, especialmente os de livre escolha, permitindo que o beneficiário escolha o profissional ou estabelecimento de saúde, mesmo fora da rede credenciada.
O valor do reembolso pode ser limitado, seguindo uma tabela predefinida no contrato ou um percentual do valor pago. Para obter o reembolso, o paciente geralmente precisa apresentar comprovantes de pagamento (nota fiscal), relatório médico e outros documentos exigidos pelo plano.
Em situações de urgência ou emergência, mesmo que o plano não ofereça livre escolha, o reembolso pode ser obrigatório se não houver prestador credenciado disponível no local e momento necessários.
É fundamental investigar o motivo real da negativa do seu reembolso e buscar orientação jurídica para avaliar as opções disponíveis.
Agende um atendimento on-line e iremos esclarecer tudo.
Entre em contato pelo nosso WhatsApp agora mesmo clicando aqui.
Entre em contato através do nosso E-mai:l: contato@advocaciacoelho.adv.br
Desde 2017, expertise jurídica para resolver seus problemas, por meio de um corpo jurídico especializado, e capaz de atender demandas consultivas e contenciosas.
Copyright Coelho Advocacia – 2025 © Todos os direitos reservados.
| Desenvolvido por Fysi Lab Digital